Prévoyance TNS : en arrêt de travail, vos revenus continuent
Artisan, commerçant, profession libérale ou gérant : un expert wecov compare les offres de plusieurs assureurs partenaires et vous rappelle sous 24h ouvrées. Gratuit, sans engagement.
- Gratuit
- Sans engagement
- Rappel sous 24h ouvrées
- Gratuit : le rappel, la comparaison et le conseil ne vous coûtent rien ; wecov est rémunéré par une commission incluse dans la cotisation du contrat que vous choisirez, si vous en choisissez un.
- Sans engagement : vous recevez une comparaison écrite avant toute signature. Rien n'est signé au téléphone.
- Rappel sous 24h ouvrées : par Alexandre, Thomas ou Nicolas, experts en assurance chez wecov, pas par un robot.
Gratuit : le rappel, la comparaison et le conseil ne vous coûtent rien ; wecov est rémunéré par une commission incluse dans la cotisation du contrat que vous choisirez, si vous en choisissez un.
Garanties proposées par nos assureurs partenaires sous réserve d'acceptation du dossier par l'assureur, après questionnaire de santé, et selon les franchises et délais d'attente du contrat.
Vous préférez appeler ? 04 49 39 21 39, du lundi au vendredi, de 9h à 12h30 et de 14h à 19h.
L'essentiel en 30 secondes
- 01
En 2026, un artisan ou un commerçant en arrêt de travail touche au plus 65,84 € bruts par jour de la Sécurité sociale des indépendants, après 3 jours de carence. ameli.fr
- 02
Une prévoyance TNS est un contrat facultatif qui complète ce régime dans trois situations : l'arrêt de travail (indemnités journalières), l'invalidité (rente jusqu'à la retraite) et le décès, là où le régime obligatoire des indépendants verse un capital de 9 612 € en 2026. ameli.fr
- 03
Pour un artisan, un commerçant, un libéral ou un gérant majoritaire imposé au réel, les cotisations sont déductibles du bénéfice imposable dans la limite de 11 534,40 € en 2026 (loi Madelin, article 154 bis du CGI) ; le micro-entrepreneur, imposé sur un abattement forfaitaire, n'y a pas droit. Légifrance
- 04
wecov, courtier en assurance et marque de LEVERAGE, compare pour vous les contrats de plusieurs assureurs partenaires à garanties identiques, vous remet une comparaison écrite et vous rappelle sous 24h ouvrées, gratuitement.
Combien touche un indépendant en arrêt de travail en 2026 ?
Un artisan ou un commerçant perçoit une indemnité journalière égale à 1/730e de son revenu annuel moyen des trois dernières années, plafonnée à 65,84 € bruts par jour en 2026, à partir du 4e jour d'arrêt.
Lire la suite
Sous 4 582 € de revenu annuel moyen, l'indemnité est de 0 €. Un libéral est plafonné à 197,51 € par jour, pendant 90 jours au plus.
Le régime obligatoire, statut par statut
Artisan, commerçant, gérant majoritaire de SARL ou d'EURL (Sécurité sociale des indépendants)
- Indemnité journalière maladie en 2026
- 1/730e du revenu annuel moyen des 3 dernières années, au plus 65,84 € bruts par jour ; 0 € si ce revenu moyen est inférieur à 4 582 €
- Carence et conditions
- 3 jours de carence par arrêt ; 12 mois d'affiliation
- Durée
- À préciser avec votre expert
- Invalidité
- Pension d'invalidité : 30 % de votre revenu annuel moyen si vous pouvez encore travailler, 50 % si vous ne le pouvez plus, à condition que votre capacité soit réduite d'au moins 66 %
- Décès
- Capital décès de 9 612 € (20 % du plafond de la Sécurité sociale) pour un cotisant non retraité, plus 2 403 € par enfant à charge
Profession libérale, y compris de santé (caisses de retraite rattachées à la CNAVPL ; hors avocats, qui ont leur propre régime)
- Indemnité journalière maladie en 2026
- 1/730e du revenu, au plus 197,51 € bruts par jour (revenu retenu plafonné à 3 fois le plafond de la Sécurité sociale)
- Carence et conditions
- 3 jours de carence
- Durée
- 90 jours au plus par l'Assurance maladie ; au-delà, votre caisse de retraite prend ou non le relais selon ses propres règles, et certaines ne versent rien
- Invalidité
- Selon votre caisse de retraite
- Décès
- Selon votre caisse de retraite
Micro-entrepreneur
- Indemnité journalière maladie en 2026
- Même règle que les artisans et commerçants : 1/730e du revenu annuel moyen (chiffre d'affaires après abattement), au plus 65,84 € ; 0 € sous 4 582 € de revenu moyen
- Carence et conditions
- 3 jours de carence ; 12 mois d'affiliation
- Durée
- Comme les artisans et commerçants : à préciser avec votre expert
- Invalidité
- Comme les artisans et commerçants : 30 % ou 50 % du revenu annuel moyen
- Décès
- Comme les artisans et commerçants : 9 612 € sous conditions de cotisation (3 années civiles cotisées sur un revenu moyen d'au moins 10 % du plafond)
| Artisan, commerçant, gérant majoritaire de SARL ou d'EURL (Sécurité sociale des indépendants) | Profession libérale, y compris de santé (caisses de retraite rattachées à la CNAVPL ; hors avocats, qui ont leur propre régime) | Micro-entrepreneur | |
|---|---|---|---|
| Indemnité journalière maladie en 2026 | 1/730e du revenu annuel moyen des 3 dernières années, au plus 65,84 € bruts par jour ; 0 € si ce revenu moyen est inférieur à 4 582 € | 1/730e du revenu, au plus 197,51 € bruts par jour (revenu retenu plafonné à 3 fois le plafond de la Sécurité sociale) | Même règle que les artisans et commerçants : 1/730e du revenu annuel moyen (chiffre d'affaires après abattement), au plus 65,84 € ; 0 € sous 4 582 € de revenu moyen |
| Carence et conditions | 3 jours de carence par arrêt ; 12 mois d'affiliation | 3 jours de carence | 3 jours de carence ; 12 mois d'affiliation |
| Durée | À préciser avec votre expert | 90 jours au plus par l'Assurance maladie ; au-delà, votre caisse de retraite prend ou non le relais selon ses propres règles, et certaines ne versent rien | Comme les artisans et commerçants : à préciser avec votre expert |
| Invalidité | Pension d'invalidité : 30 % de votre revenu annuel moyen si vous pouvez encore travailler, 50 % si vous ne le pouvez plus, à condition que votre capacité soit réduite d'au moins 66 % | Selon votre caisse de retraite | Comme les artisans et commerçants : 30 % ou 50 % du revenu annuel moyen |
| Décès | Capital décès de 9 612 € (20 % du plafond de la Sécurité sociale) pour un cotisant non retraité, plus 2 403 € par enfant à charge | Selon votre caisse de retraite | Comme les artisans et commerçants : 9 612 € sous conditions de cotisation (3 années civiles cotisées sur un revenu moyen d'au moins 10 % du plafond) |
Repère commun : le plafond annuel de la Sécurité sociale est de 48 060 € en 2026 (4 005 € par mois). Il fixe les plafonds ci-dessus et le plafond de déduction Madelin.
Lire la suite
- La différence entre votre revenu et ces montants, c'est votre manque à gagner. Pour 36 000 € de revenu annuel, un artisan toucherait environ 1 480 € par mois au lieu de 3 000 € (calcul wecov, voir le simulateur).
- Il n'existe pas d'indemnité journalière « accident du travail » pour un indépendant : même l'assurance volontaire accidents du travail de l'Assurance maladie n'en verse pas. Un arrêt après un accident de chantier est indemnisé comme une maladie, avec les mêmes plafonds et les mêmes 3 jours de carence.
- Ces chiffres changent chaque 1er janvier : cette page est mise à jour avec les barèmes 2026 (16 octobre 2026).
Gérants majoritaires : vous êtes travailleur non salarié, pas salarié
Un gérant majoritaire de SARL ou d'EURL cotise au régime des indépendants, pas au régime des salariés : en arrêt de travail, ce sont les plafonds de la première ligne du tableau qui s'appliquent, pas ceux d'un cadre. Un président de SAS ou de SASU relève d'un autre régime : parlez-en à votre expert.
Sources : ameli.fr (artisans-commerçants, mis à jour le 1er septembre 2026) · ameli.fr (professions libérales, mis à jour le 1er septembre 2026) · ameli.fr (pension d'invalidité) · ameli.fr (assurance volontaire accidents du travail) · ameli.fr (capital décès) · urssaf.fr (plafonds 2026).
Qu'est-ce qu'une prévoyance TNS et que couvre-t-elle ?
La prévoyance TNS est un contrat facultatif qui complète le régime obligatoire d'un indépendant dans trois situations : l'arrêt de travail (indemnités journalières), l'invalidité (rente versée jusqu'à la retraite) et le décès (capital, rente pour le conjoint, rente pour les enfants).
Lire la suite
Des options couvrent les frais fixes de l'atelier, du commerce ou du cabinet pendant l'arrêt.
1Indemnités journalières : votre revenu continue
Si vous ne pouvez plus travailler, vous touchez chaque jour une somme qui remplace la part de revenu que le régime obligatoire ne verse pas. Selon les contrats, le versement dure jusqu'à 1 095 jours (trois ans) pour un même arrêt, puis la rente d'invalidité prend le relais. Un arrêt partiel (mi-temps thérapeutique) est indemnisé à 50 % chez plusieurs assureurs, jusqu'à 365 jours.
Limite : Après la franchise choisie (par exemple 30 jours en maladie, 3 jours en accident ou hospitalisation) et après les délais d'attente du contrat (3 mois en maladie chez un assureur, 12 mois pour les affections psychiques).
2Rente d'invalidité : des séquelles durables, un revenu durable
Si vous gardez des séquelles, vous touchez une rente jusqu'à votre retraite, même en reprenant une activité réduite, sous conditions. La rente est totale à partir de 66 % d'invalidité, partielle entre 33 % et 66 % ; des options la déclenchent dès 20 % ou 16 %.
Limite : Le taux est mesuré par un médecin selon le barème du contrat : fonctionnel, professionnel ou croisé. Ce choix change tout pour un métier manuel.
3Capital décès : vos proches tiennent le choc
Vos bénéficiaires reçoivent une somme immédiate, hors succession, pour tenir le choc et rembourser ce qui doit l'être. Les contrats du marché proposent un capital de 50 000 € à 1 million d'euros, ou exprimé en pourcentage de votre revenu assuré (200 % à 400 %, majoré par enfant). Le même capital vous est versé à vous-même en cas de perte totale et irréversible d'autonomie.
Limite : Le capital dépend du montant choisi et de l'acceptation du dossier ; les cotisations décès ne sont pas toujours déductibles.
4Rente de conjoint et rente éducation : la famille, chaque mois
Plutôt qu'un capital à gérer, votre conjoint reçoit une rente à vie et chaque enfant une rente jusqu'à la fin de ses études : jusqu'au 26e anniversaire sans condition d'études chez un assureur, jusqu'à 27 ou 28 ans en cas d'études chez d'autres.
Limite : Les enfants doivent être désignés au contrat ; la clause bénéficiaire se rédige avec soin : votre expert la relit avec vous.
Voir les options
- Frais généraux permanents : pendant votre arrêt, le loyer du local, les salaires, les charges et les mensualités professionnelles continuent d'être payés, pendant 1 à 2 ans selon les contrats, ou de 15 € à 50 € par jour pendant 365 jours au plus. Réservé aux statuts en nom propre chez un assureur, et non déductible Madelin.
- Exonération des cotisations : à partir du 91e jour d'arrêt, vous ne payez plus votre contrat, qui continue de vous couvrir.
- Doublement en cas de décès accidentel et double effet (capital supplémentaire aux enfants si le conjoint décède aussi).
- Couverture du dos et du psychisme sans condition d'hospitalisation, en option à l'adhésion chez un assureur.
Une prévoyance ne remplace pas votre mutuelle : la mutuelle rembourse des soins, la prévoyance remplace un revenu.
Voir mon estimationPourquoi comparer plusieurs assureurs plutôt que signer le premier contrat ?
Parce que deux contrats de prévoyance au même prix ne versent pas la même chose le jour de l'arrêt.
Lire la suite
Les différences se jouent sur le dos, le burn-out, le barème d'invalidité, la franchise et le mode d'indemnisation, pas sur la ligne « indemnités journalières » du devis. Un expert wecov compare ces conditions à garanties identiques avant que vous signiez.
Ce que nous vérifions pour vous, contrat par contrat
Forfaitaire ou indemnitaireVotre expert : Sécurise ce que vous toucherez, pas ce qui est écrit en gros.
- Pourquoi ça change ce que vous toucherez
- En forfaitaire, le montant choisi est versé ; en indemnitaire, l'assureur vérifie vos revenus au moment de l'arrêt et déduit le régime obligatoire. Si vos revenus ont baissé, la prestation réelle change.
- Ce qu'on observe d'un contrat à l'autre
- Vérification des revenus au-delà d'un seuil (par exemple 40 000 € avec une tolérance de 30 %) ; indemnitaire pur chez certains.
Burn-out, dépressionVotre expert : Vérifie la condition d'hospitalisation et le délai d'attente.
- Pourquoi ça change ce que vous toucherez
- Un arrêt psychique sans hospitalisation n'est indemnisé que par une partie des contrats de base.
- Ce qu'on observe d'un contrat à l'autre
- Hospitalisation exigée de 5 jours chez un assureur, options pour lever la condition, délais d'attente jusqu'à 12 mois.
Affections du dosVotre expert : Choisit un contrat adapté à votre métier, pas à un métier de bureau.
- Pourquoi ça change ce que vous toucherez
- Première cause d'arrêt pour les métiers manuels et debout.
- Ce qu'on observe d'un contrat à l'autre
- Couvert « comme une maladie » chez certains, hospitalisation de 2 jours ou acte chirurgical exigé chez d'autres, option dos ailleurs.
Barème et seuil d'invaliditéVotre expert : Lit le barème et la formule, et les explique en une phrase.
- Pourquoi ça change ce que vous toucherez
- Un artisan qui perd l'usage d'une main est peu invalide au barème fonctionnel, totalement au barème professionnel.
- Ce qu'on observe d'un contrat à l'autre
- Trois barèmes (fonctionnel, professionnel, croisé) ; rente totale à 66 %, rien sous 33 % sauf option à 20 % ou 16 % ; rente partielle T/66 ou T/100 : à 33 % d'invalidité, 50 % de la rente avec T/66 contre 33 % avec T/100.
FranchisesVotre expert : Ajuste la franchise à votre trésorerie : c'est le levier prix le plus concret.
- Pourquoi ça change ce que vous toucherez
- Nombre de jours avant le premier euro versé, différent selon la cause. Plus elle est courte, plus la cotisation monte.
- Ce qu'on observe d'un contrat à l'autre
- Grilles de 30/30/30 à 30/3/3 jours (maladie/accident/hospitalisation), indemnisation dès le 1er jour en cas d'hospitalisation sous conditions, bonus d'un jour de franchise en moins par an sans sinistre chez un assureur.
Délais d'attenteVotre expert : Négocie la reprise de vos garanties acquises si vous changez de contrat.
- Pourquoi ça change ce que vous toucherez
- Période après la signature pendant laquelle une garantie ne joue pas encore.
- Ce qu'on observe d'un contrat à l'autre
- 3 mois en maladie, 12 mois pour le psychisme chez un assureur, aucun en accident ; supprimés en reprise d'un contrat existant sur les garanties déjà acquises.
Exonération des cotisationsVotre expert : Vérifie à partir de quand et sur quelles garanties.
- Pourquoi ça change ce que vous toucherez
- En arrêt long, continuer à payer son contrat pèse.
- Ce qu'on observe d'un contrat à l'autre
- Exonération ou remboursement dès le 91e jour chez plusieurs assureurs, parfois hors garanties décès.
Âge de fin des garantiesVotre expert : Aligne la fin des garanties sur votre âge de départ réel.
- Pourquoi ça change ce que vous toucherez
- Si vous comptez travailler après 65 ans, l'écart est majeur.
- Ce qu'on observe d'un contrat à l'autre
- Garanties jusqu'à la retraite et au plus tard 67 ans chez un assureur ; variations marquées d'un contrat à l'autre.
| Critère | Pourquoi ça change ce que vous toucherez | Ce qu'on observe d'un contrat à l'autre | Ce que fait votre expert wecov |
|---|---|---|---|
| Forfaitaire ou indemnitaire | En forfaitaire, le montant choisi est versé ; en indemnitaire, l'assureur vérifie vos revenus au moment de l'arrêt et déduit le régime obligatoire. Si vos revenus ont baissé, la prestation réelle change. | Vérification des revenus au-delà d'un seuil (par exemple 40 000 € avec une tolérance de 30 %) ; indemnitaire pur chez certains. | Sécurise ce que vous toucherez, pas ce qui est écrit en gros. |
| Burn-out, dépression | Un arrêt psychique sans hospitalisation n'est indemnisé que par une partie des contrats de base. | Hospitalisation exigée de 5 jours chez un assureur, options pour lever la condition, délais d'attente jusqu'à 12 mois. | Vérifie la condition d'hospitalisation et le délai d'attente. |
| Affections du dos | Première cause d'arrêt pour les métiers manuels et debout. | Couvert « comme une maladie » chez certains, hospitalisation de 2 jours ou acte chirurgical exigé chez d'autres, option dos ailleurs. | Choisit un contrat adapté à votre métier, pas à un métier de bureau. |
| Barème et seuil d'invalidité | Un artisan qui perd l'usage d'une main est peu invalide au barème fonctionnel, totalement au barème professionnel. | Trois barèmes (fonctionnel, professionnel, croisé) ; rente totale à 66 %, rien sous 33 % sauf option à 20 % ou 16 % ; rente partielle T/66 ou T/100 : à 33 % d'invalidité, 50 % de la rente avec T/66 contre 33 % avec T/100. | Lit le barème et la formule, et les explique en une phrase. |
| Franchises | Nombre de jours avant le premier euro versé, différent selon la cause. Plus elle est courte, plus la cotisation monte. | Grilles de 30/30/30 à 30/3/3 jours (maladie/accident/hospitalisation), indemnisation dès le 1er jour en cas d'hospitalisation sous conditions, bonus d'un jour de franchise en moins par an sans sinistre chez un assureur. | Ajuste la franchise à votre trésorerie : c'est le levier prix le plus concret. |
| Délais d'attente | Période après la signature pendant laquelle une garantie ne joue pas encore. | 3 mois en maladie, 12 mois pour le psychisme chez un assureur, aucun en accident ; supprimés en reprise d'un contrat existant sur les garanties déjà acquises. | Négocie la reprise de vos garanties acquises si vous changez de contrat. |
| Exonération des cotisations | En arrêt long, continuer à payer son contrat pèse. | Exonération ou remboursement dès le 91e jour chez plusieurs assureurs, parfois hors garanties décès. | Vérifie à partir de quand et sur quelles garanties. |
| Âge de fin des garanties | Si vous comptez travailler après 65 ans, l'écart est majeur. | Garanties jusqu'à la retraite et au plus tard 67 ans chez un assureur ; variations marquées d'un contrat à l'autre. | Aligne la fin des garanties sur votre âge de départ réel. |
wecov est un courtier en assurance, marque de LEVERAGE, pas un assureur. Après votre demande, un expert vous rappelle sous 24h ouvrées, compare les contrats de plusieurs assureurs partenaires à garanties identiques (franchise, barème d'invalidité, capital décès) et vous remet une comparaison écrite avant toute signature. Le conseil est gratuit : wecov est rémunéré par une commission incluse dans la cotisation.
Ce que nous ne promettons pas : un prix avant d'avoir étudié votre situation, une acceptation sans questionnaire de santé, une couverture sans franchise ni délai d'attente.
Voir mon estimation
Comment se passe une demande de prévoyance TNS avec wecov ?
Vous répondez à trois questions et laissez votre prénom et votre téléphone. Un expert wecov vous rappelle sous 24h ouvrées.
Lire la suite
Il écoute votre situation, puis vous envoie une comparaison écrite de plusieurs assureurs partenaires à garanties identiques, cotisations comprises. Si une offre vous convient, vous signez électroniquement avec l'assureur ; votre expert reste votre interlocuteur ensuite.
- 1
Aujourd'hui
Trois questions
Statut, année de naissance, revenu annuel. Vous voyez tout de suite ce que verserait votre régime obligatoire. Puis votre prénom et votre téléphone. Rien d'autre.
- 2
sous 24h ouvrées
Le rappel d'un expert
Alexandre, Thomas ou Nicolas vous appelle au créneau que vous avez choisi. Il recueille par écrit vos besoins : métier, famille, revenus et dividendes, contrat existant, charges fixes. Aucune question de santé de notre part.
- 3
Ensuite
La comparaison écrite
Vous recevez une comparaison de plusieurs assureurs partenaires à garanties identiques : franchise, barème d'invalidité, conditions dos et psychisme, capital décès, cotisation. Rien n'est signé au téléphone ; vous relisez tranquillement.
- 4
Si vous le décidez
La souscription et le suivi
Vous signez électroniquement avec l'assureur choisi, après son questionnaire de santé (cinq questions dans les cas simples chez un assureur, une simple déclaration chez un autre selon l'âge et les garanties). Vous choisissez la date d'effet. Si vous aviez déjà un contrat, nous organisons la bascule : jamais de résiliation avant l'accord écrit du nouvel assureur. Ensuite, votre expert reste joignable pour chaque changement de situation.
Paiement par prélèvement, mensuel à annuel sans frais de fractionnement chez un assureur. Méthode détaillée : notre méthode de comparaison.
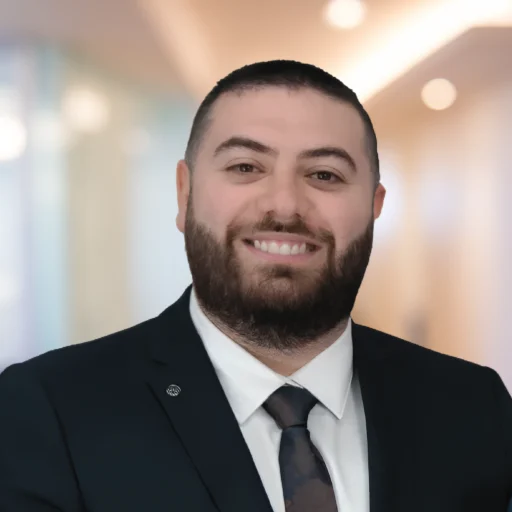
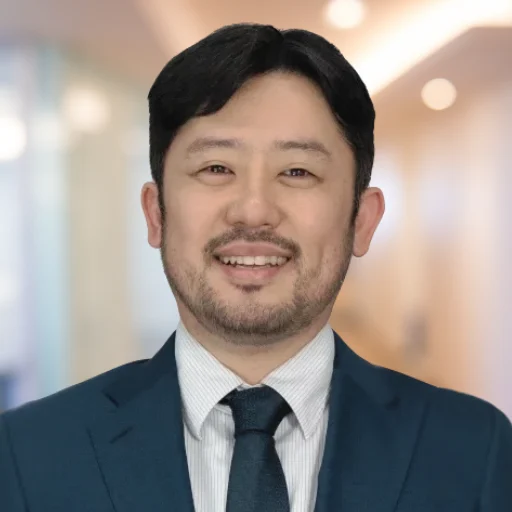
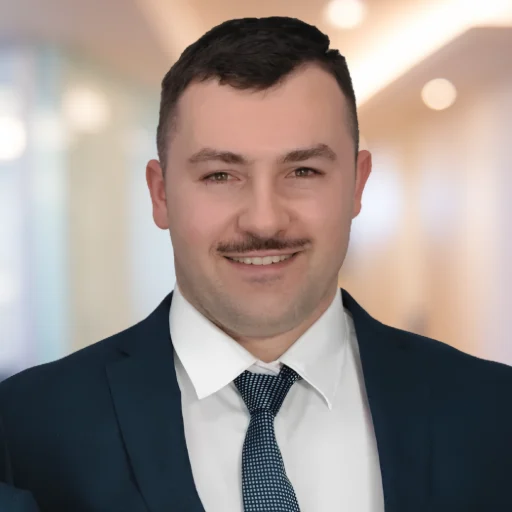
Vous saurez qui vous répond
Alexandre, Thomas, Nicolas · Expert en assurance
Ce sont eux qui vous rappellent, comparent et suivent votre projet. Pas de plateforme d'appels, pas de robot. L'équipe wecov.
Quelle prévoyance selon votre statut d'indépendant ?
Cette page s'adresse aux artisans, commerçants, professions libérales, y compris de santé, gérants majoritaires et micro-entrepreneurs.
Lire la suite
Le statut change trois choses : ce que verse votre régime obligatoire, le plafond de revenu que les assureurs acceptent de garantir et l'accès à la déduction Madelin. Votre expert wecov part de là.
Profession libérale, y compris de santé
(médecin, kinésithérapeute, infirmier, chirurgien-dentiste, sage-femme, ostéopathe, psychologue, mais aussi expert-comptable, architecte, consultant, développeur indépendant)
L'Assurance maladie vous indemnise 90 jours au plus, jusqu'à 197,51 € bruts par jour en 2026, après 3 jours de carence ; ensuite, votre caisse décide. La prévoyance prend le relais au 91e jour, et avant si votre revenu dépasse le plafond. Pour un praticien de santé, le barème d'invalidité professionnel et un seuil abaissé (rente dès 16 % ou 20 % d'invalidité selon les contrats) comptent énormément : ils mesurent votre capacité à exercer votre métier, pas un autre. L'acceptation de votre profession dépend des assureurs partenaires. Déductible Madelin.
Artisan
Métier manuel, souvent debout : le barème d'invalidité et la couverture du dos décident de ce que vous toucherez. Après 3 jours de carence, votre régime verse au plus 65,84 € bruts par jour en 2026. Cotisations déductibles Madelin.
Commerçant
Un arrêt, c'est un revenu qui s'arrête et un loyer qui continue : l'option frais généraux paie le local, les salaires et les charges pendant 1 à 2 ans selon les contrats. Même régime obligatoire que l'artisan (65,84 € bruts par jour au plus en 2026). Déductible Madelin.
Gérant majoritaire de SARL ou d'EURL
Vous êtes travailleur non salarié, avec les plafonds d'un artisan, pas ceux d'un cadre. Vos dividendes peuvent entrer dans le revenu assuré, jusqu'à 30 % des revenus nets chez un assureur, sans déduction Madelin sur cette part. Président de SAS ou de SASU : vous êtes éligible aux contrats, mais pas à la déduction Madelin ; votre expert vous explique la différence au téléphone.
Micro-entrepreneur
Oui, vous êtes éligible : revenu assurable plafonné à 80 000 € par an chez un assureur. Deux nuances à connaître : sous 4 582 € de revenu annuel moyen, votre régime obligatoire ne verse aucune indemnité journalière, et vos cotisations de prévoyance ne sont pas déductibles au titre de la loi Madelin. La protection, elle, est la même.
Pharmacien titulaire ou adjoint ? Votre régime (CAVP) a ses propres règles : voir la prévoyance pharmacien.
Avocat ou exploitant agricole ? Votre régime obligatoire a ses propres règles (caisse des avocats, MSA) : appelez-nous au 04 49 39 21 39, nous vous dirons tout de suite ce qui est possible.
Prévoyance Madelin : vos cotisations sont-elles déductibles ?
Oui, pour la plupart des garanties, si vous êtes artisan, commerçant, profession libérale ou gérant majoritaire imposé au réel.
Lire la suite
Les cotisations de prévoyance sont déductibles du bénéfice imposable à hauteur de 7 % du plafond de la Sécurité sociale plus 3,75 % du bénéfice, dans la limite de 3 % de huit plafonds : de 3 364,20 € à 11 534,40 € en 2026 (article 154 bis du CGI).
- 01
Plafond 2026 : de 3 364,20 € (7 % du plafond de la Sécurité sociale de 48 060 €) à 11 534,40 € (3 % de huit plafonds) selon votre bénéfice.
- 02
Qui y a droit : artisans, commerçants, professions libérales et gérants majoritaires imposés au réel (BIC ou BNC).
Lire la suite
- 03
Qui n'y a pas droit : le micro-entrepreneur, dont le bénéfice est calculé avec un abattement forfaitaire représentatif de tous les frais (articles 50-0 et 102 ter du CGI), et le dirigeant assimilé salarié (président de SAS ou de SASU).
- 04
Garanties concernées : indemnités journalières, rente d'invalidité, rentes de conjoint et d'éducation ; selon les contrats, le capital décès, la couverture des dividendes et les frais généraux en sont exclus.
- 05
Condition et prudence : être à jour de ses cotisations sociales ; l'avantage dépend de votre statut, de vos revenus et de la réglementation en vigueur, qui peut évoluer. Votre expert vous indique ce qui s'applique à vous ; la page ne chiffre aucun gain d'impôt.
- 03
Sources : Article 154 bis du Code général des impôts (Légifrance) · article 50-0 du CGI (Légifrance) · article 102 ter du CGI (Légifrance) · plafond de la Sécurité sociale 2026 (Urssaf).
Voir mon estimationVous hésitez encore ? Six objections, six réponses courtes
« C'est trop cher. »
La vraie question est : que se passe-t-il si, pendant des mois, vous ne touchez plus que 65,84 € bruts par jour au mieux ? La cotisation dépend de l'âge, du métier, du revenu garanti, des franchises et des options : c'est exactement là qu'un expert ajuste, et pour la plupart des indépendants elle est déductible dans le cadre Madelin.
« J'ai déjà la Sécurité sociale. »
Oui, et elle verse au plus 65,84 € bruts par jour à un artisan ou un commerçant en 2026, après 3 jours de carence, et 0 € sous 4 582 € de revenu moyen. La prévoyance complète ce régime, elle ne le remplace pas.
« Je suis jeune et en bonne santé. »
Un accident ou une maladie grave ne prévient pas et ne choisit pas son moment. C'est jeune que le questionnaire de santé est le plus simple et que la cotisation, calculée à l'âge d'adhésion, est la plus basse.
« J'ai déjà une mutuelle. »
La mutuelle rembourse des soins ; la prévoyance remplace un revenu en cas d'arrêt, d'invalidité ou de décès. Ce sont deux contrats différents, et le second manque souvent.
« Le questionnaire médical va me bloquer. »
Dans les cas simples, cinq questions chez un assureur, une simple déclaration d'état de santé chez un autre selon l'âge et les garanties. En cas d'antécédent, l'assureur peut accepter avec une exclusion ou une surprime plutôt que refuser ; répondre sincèrement évite toute déconvenue au moment de l'indemnisation.
« J'ai mal au dos, de toute façon ils ne couvrent pas. »
Les affections du dos et les troubles psychiques sont couverts chez certains assureurs, soit après une courte hospitalisation (2 jours pour le dos, 5 jours pour le psychisme chez un assureur), soit sans condition avec une option prise à l'adhésion. C'est précisément un critère sur lequel comparer vaut le coup.
Questions fréquentes sur la prévoyance TNS
La prévoyance est-elle obligatoire pour un travailleur non salarié ?
Non. Aucune loi n'impose à un travailleur non salarié de souscrire une prévoyance complémentaire. Seule l'affiliation au régime obligatoire est imposée, et pour un artisan ou un commerçant ce régime verse au plus 65,84 € bruts par jour en 2026, après 3 jours de carence (source : ameli.fr). Le reste de votre revenu n'est couvert que par un contrat de prévoyance.
Combien touche un indépendant en arrêt de travail en 2026 ?
Un artisan ou un commerçant perçoit 1/730e de son revenu annuel moyen des trois dernières années, plafonné à 65,84 € bruts par jour en 2026, à partir du 4e jour d'arrêt ; sous 4 582 € de revenu moyen, l'indemnité est de 0 € (source : ameli.fr). Un libéral est plafonné à 197,51 € par jour, pendant 90 jours au plus (source : ameli.fr).
Délai de carence et franchise : à partir de quand suis-je payé ?
Deux délais s'additionnent. La carence du régime obligatoire est de 3 jours par arrêt pour un artisan, un commerçant ou un libéral (source : ameli.fr). La franchise du contrat de prévoyance est le nombre de jours avant son premier versement : par exemple 30 jours en maladie et 3 jours en accident ou hospitalisation, avec une indemnisation dès le 1er jour en cas d'hospitalisation chez certains assureurs.
Auto-entrepreneur : ai-je droit à des indemnités journalières et à la déduction Madelin ?
Vous avez droit aux indemnités journalières du régime des indépendants après 12 mois d'affiliation : 1/730e de votre revenu annuel moyen, au plus 65,84 € bruts par jour en 2026, et 0 € si ce revenu moyen est inférieur à 4 582 € (source : ameli.fr). Vous pouvez souscrire une prévoyance (revenu assurable plafonné à 80 000 € chez un assureur), mais sans déduction Madelin.
Je suis médecin ou paramédical libéral, la prévoyance TNS me concerne-t-elle ?
Oui. Comme tout libéral, vous percevez de l'Assurance maladie des indemnités journalières après 3 jours de carence, au plus 197,51 € bruts par jour en 2026 et pendant 90 jours au plus (source : ameli.fr). Au-delà, le relais de votre caisse de retraite varie d'une caisse à l'autre. Une prévoyance couvre l'écart, et un barème d'invalidité professionnel, proposé selon les assureurs partenaires, évalue votre capacité à exercer votre propre métier.
Quelle différence entre une mutuelle et une prévoyance ?
La mutuelle rembourse vos frais de santé : consultations, pharmacie, hôpital. La prévoyance remplace vos revenus : indemnités journalières en arrêt de travail, rente en cas d'invalidité, capital ou rentes pour vos proches en cas de décès. Un arrêt de six mois ne coûte presque rien en soins à un indépendant bien mutualisé, mais lui fait perdre six mois de revenu moins les 65,84 € bruts par jour au plus du régime obligatoire.
Quelle différence entre incapacité et invalidité ?
L'incapacité temporaire de travail est l'impossibilité provisoire d'exercer votre activité : elle ouvre droit aux indemnités journalières, jusqu'à 1 095 jours pour un même arrêt chez un assureur. L'invalidité est une réduction durable de la capacité de travail, mesurée par un taux : elle ouvre droit à une rente jusqu'à la retraite, totale dès 66 %, partielle entre 33 % et 66 %, dès 20 % ou 16 % en option selon les contrats.
Combien coûte une prévoyance TNS et de quoi dépend le prix ?
La cotisation dépend de six facteurs : votre âge à l'adhésion, votre métier (classe de risque), votre statut, le revenu que vous garantissez, la franchise choisie et les options (frais généraux, décès accidentel, dos et psychisme sans hospitalisation). Aucun prix sérieux ne peut être affiché avant de connaître ces éléments : votre expert wecov vous remet des cotisations chiffrées de plusieurs assureurs partenaires, à garanties identiques, après votre rappel.
Les cotisations de prévoyance sont-elles déductibles des impôts ?
Oui pour la plupart des garanties si vous êtes artisan, commerçant, libéral ou gérant majoritaire imposé au réel : déduction du bénéfice imposable dans la limite de 7 % du plafond de la Sécurité sociale plus 3,75 % du bénéfice, plafonnée à 3 % de huit plafonds, soit 11 534,40 € en 2026 (article 154 bis du CGI). Le micro-entrepreneur et le président de SAS n'y ont pas droit ; certaines garanties sont exclues selon les contrats.
Peut-on souscrire une prévoyance TNS sans questionnaire de santé ?
Non : une déclaration de santé est toujours demandée par l'assureur, et des réponses inexactes peuvent entraîner la nullité du contrat. Dans les cas simples, elle est courte : cinq questions chez un assureur, une simple déclaration d'état de santé chez un autre selon l'âge et les garanties. En cas d'antécédent, l'assureur peut accepter avec une exclusion ou une surprime plutôt que refuser.
J'ai déjà un contrat de prévoyance : wecov peut-il le comparer ?
Oui. Votre expert relit vos garanties actuelles (franchise, barème d'invalidité, conditions dos et psychisme, capital décès) et les compare à celles de plusieurs assureurs partenaires à garanties identiques. En cas de changement, les délais d'attente peuvent être supprimés sur les garanties déjà acquises, et il ne faut jamais résilier l'ancien contrat avant l'accord écrit du nouvel assureur, pour éviter un trou de couverture.
Comparez votre prévoyance TNS, c'est gratuit
Trois questions, un rappel sous 24h ouvrées par Alexandre, Thomas ou Nicolas, une comparaison écrite de plusieurs assureurs partenaires. Vous choisissez, ou pas.
Appels entrants du lundi au vendredi, de 9h à 12h30 et de 14h à 19h. Nos experts vous rappellent du lundi au vendredi, de 10 h à 13 h et de 14 h à 20 h, hors jours fériés, ou sur le créneau que vous avez choisi dans le formulaire ; au plus quatre tentatives sur trente jours.
- Gratuit et sans engagement
- Comparaison écrite avant toute signature
- Vos données restent chez wecov
Communication à caractère publicitaire. Document non contractuel. wecov est une marque de LEVERAGE SAS, courtier en assurance, pas assureur.
Mentions légales et informations réglementaires
Mentions légales et informations réglementaires
Qui sommes-nous. wecov est une marque de LEVERAGE SAS, société de courtage en assurance, au capital de 50 000 €, RCS Paris n° 995 047 123, siège : 229 rue Saint-Honoré, 75001 Paris, immatriculée à l'ORIAS sous le n° 26001891 (registre consultable sur www.orias.fr). wecov est courtier, pas assureur : les contrats sont portés par nos assureurs partenaires. LEVERAGE SAS est une filiale d'OX CAPITAL PARTNERS. Autorité de contrôle : Autorité de contrôle prudentiel et de résolution (ACPR). Cette mention n'implique aucun agrément ni aucune caution de l'ACPR ou de l'ORIAS sur les contrats proposés.
Nature du service. Un expert wecov vous rappelle pour recueillir vos besoins et vous remettre une proposition personnalisée. Le rappel, la comparaison et le conseil sont gratuits ; wecov est rémunéré par une commission incluse dans la cotisation du contrat souscrit. Les informations précontractuelles complètes (nature de la rémunération, liens éventuels avec les assureurs, fondement du conseil) vous sont remises avant toute souscription.
Garanties. Garanties proposées par nos assureurs partenaires sous réserve d'acceptation du dossier par l'assureur, selon les réponses apportées au questionnaire de santé et aux conditions du contrat (délais d'attente, franchises, exclusions, plafonds). Le devis n'engage ni l'assuré ni l'assureur. Des réponses inexactes au questionnaire de santé peuvent entraîner la nullité du contrat.
Chiffres et estimation. Les montants du régime obligatoire sont ceux publiés par l'Assurance maladie, l'Urssaf et Légifrance pour 2026 (sources liées dans la page), mis à jour le 16 octobre 2026. L'estimation du simulateur est indicative, calculée sur le revenu déclaré, avant prélèvements sociaux et hors contrat existant ; elle ne constitue pas une proposition d'assurance.
Fiscalité. Cotisations déductibles du bénéfice imposable dans les limites et conditions de l'article 154 bis du Code général des impôts, selon la réglementation en vigueur, susceptible d'évoluer, et selon votre situation.
Données personnelles. Responsable de traitement : LEVERAGE SAS. Finalité : vous rappeler et établir une proposition de prévoyance. Conservation : 3 ans à compter du dernier contact sans suite. Droits d'accès, de rectification, d'effacement, d'opposition et de limitation : dpo@wecov.fr. Réclamation possible auprès de la CNIL. Politique de confidentialité.
Démarchage téléphonique. Nous ne vous appelons qu'avec votre consentement préalable, recueilli par la case dédiée du formulaire, pour votre projet de prévoyance TNS, pendant 12 mois au plus ; vous pouvez le retirer à tout moment à dpo@wecov.fr. Appels du lundi au vendredi, de 10 h à 13 h et de 14 h à 20 h, hors jours fériés, sauf créneau que vous avez choisi.
Réclamations et médiation. Réclamations : reclamation@wecov.fr. À défaut de solution, vous pouvez saisir gratuitement le Médiateur de l'Assurance.